
/ News / Approfondimenti / Interventi e commenti
L'estate dei record e l'urgenza del presente
L'estate 2026 ha portato in Europa occidentale record termici, con oltre 36.000 vittime del caldo e circa 180 miliardi di danni. Il rischio climatico non è più solo ambientale: pesa sia sulla sostenibilità d'impresa sia sulla sicurezza sul lavoro, ma i due ambiti restano separati. Alle aziende serve un salto di scala: misurare emissioni, rischi fisici e di transizione con gli standard internazionali, tradurli in impatto finanziario e adottare una governance integrata.
Contributo a cura di Giuseppe Marino, Consigliere nazionale Aifos
In linea con i principi di trasparenza promossi dal Regolamento (UE) 2024/1689 (AI Act) e dalla Legge n. 132/2025, si segnala che il contenuto di questo articolo è stato sviluppato con il supporto dell'Intelligenza Artificiale (Claude). Il testo è stato integralmente elaborato, revisionato e validato dall’autore Giuseppe Marino.
Mentre scrivo questo articolo, l'estate del 2026 volge al termine lasciandosi alle spalle una scia di record termici senza precedenti, capaci di ridefinire parametri e comportamenti della nostra quotidianità.
Secondo i dati ufficiali del servizio europeo Copernicus Climate Change Service (C3S), l'Europa occidentale ha appena vissuto il bimestre giugno-luglio più caldo mai registrato nella sua storia.
È stato il più rovente in assoluto, con una temperatura media di 20,74 °C, superiore di 3,05 °C rispetto alla media di riferimento 1991-2020. L'apice italiano è arrivato il 22 luglio, quando la stazione di Noto, in Sicilia, ha toccato i 46,5°C.
Questa prolungata morsa di caldo estremo e siccità eccezionale sta alimentando incendi boschivi incontrollabili e prosciugando fiumi nevralgici. Le stime parlano di oltre 36.200 vittime attribuibili al calore in tutta Europa e di danni economici che sfiorano i 180 miliardi di euro.
Al caldo torrido dell'estate subentreranno le alluvioni d'autunno, in un'alternanza sempre più brusca di siccità e piogge violente.
Numeri e fenomeni drammatici che dimostrano come il riscaldamento globale non sia più una minaccia astratta proiettata nel futuro, ma un pericolo concreto ormai insinuato stabilmente nelle nostre vite.
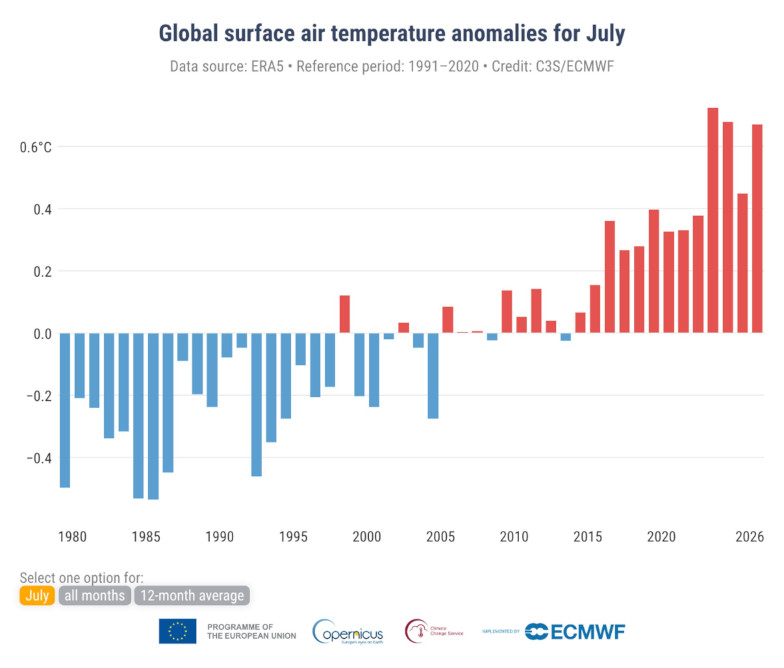
Fonte: applicazione C3S
Cos’è il Cambiamento Climatico
Per “cambiamenti climatici” si intendono i cambiamenti a lungo termine delle temperature e dei modelli meteorologici. Questi cambiamenti possono avvenire in maniera naturale, ad esempio tramite variazioni del ciclo solare. Tuttavia, il cambiamento climatico che stiamo vivendo a partire dal XIX secolo, non è un semplice avvicendarsi di stagioni più calde, ma una rottura degli equilibri planetari innescata dalle attività umane imputabili essenzialmente alla combustione di risorse fossili come il carbone, il petrolio ed il gas.
Per leggere il fenomeno “cambiamenti climatici” senza inutili allarmismi né facili sottovalutazioni, è doveroso utilizzare informazioni e conoscenze scientifiche.
L’Intergovernmental Panel on Climate Change (IPCC), principale organismo internazionale per la valutazione scientifica dei cambiamenti climatici, scompone il rischio climatico in tre fattori interconnessi: la pericolosità (la probabilità che si verifichi un evento fisico dannoso), la vulnerabilità (la fragilità intrinseca di un territorio, di una struttura o di un processo) e l'esposizione (la presenza di persone, beni e attività proprio dove quell'evento può colpire).
Il rischio emerge dall’interazione tra questi elementi e rappresenta la possibilità che si verifichino conseguenze negative per persone, attività economiche, infrastrutture ed ecosistemi a seguito degli impatti dei cambiamenti climatici.
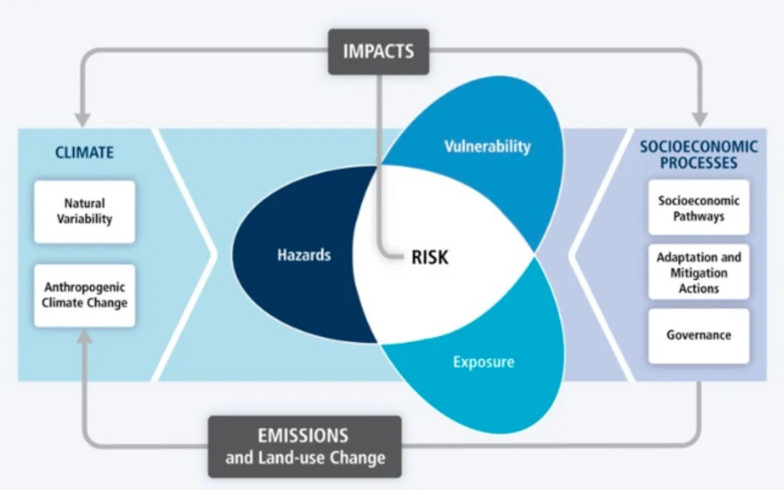
Foto: IPCC AR5 Conceptual Framework
Il Clima, la Sostenibilità d’impresa e la Sicurezza sul Lavoro
Il cambiamento climatico ha smesso da anni di essere solo un tema ambientale per diventare un fattore di rischio d'impresa a tutti gli effetti. La sua caratteristica è di manifestarsi contemporaneamente su registri che le organizzazioni presidiano con funzioni, competenze e orizzonti temporali distinti.
Un medesimo fattore, l'aumento delle temperature e l'intensificarsi degli eventi estremi, accomuna due aree di valutazione del rischio tradizionalmente distinte, ma che negli ultimi anni hanno progressivamente trovato punti di convergenza: la sostenibilità e la salute e sicurezza sul lavoro.
Nella prima, il clima entra come rischio fisico e di transizione: perdita di produttività degli asset e del personale, discontinuità nelle forniture idriche ed energetiche, danni patrimoniali, irrigidimento delle condizioni assicurative, esposizione al carbon pricing e ad obblighi di rendicontazione sempre più stringenti. È un rischio di natura sia strategica che finanziaria, che incide sulle marginalità aziendali, sulla continuità operativa e, in ultima analisi, sul costo del capitale. Si misura su orizzonti pluriennali e si comunica agli stakeholder.
Nella seconda, lo stesso fenomeno assume una connotazione legata alla salute e agli obblighi giuridici. Lo stress termico degrada le performance cognitive e la prontezza di reazione, elevando la probabilità di infortunio. Inoltre, l'esposizione prolungata a calore e radiazioni ultraviolette apre scenari di patologie acute e croniche. Infine, la modifica degli habitat e della distribuzione geografica delle specie introduce rischi infettivi prima marginali alle nostre latitudini. Il rischio, in questo ambito, non è differito, ma immediato, incidente sul singolo lavoratore e la sua gestione è vincolata a un obbligo di tutela non negoziabile.
Le due analisi restano quasi sempre separate; l'una nei documenti ESG, l'altra nel documento di valutazione dei rischi. Una distinzione che appare sempre meno sostenibile sul piano metodologico e che le organizzazioni più avvedute stanno cominciando a ricomporre, trattando il rischio climatico come una categoria trasversale anziché come voce di due registri paralleli.
Mitigazione e Adattamento: il contributo delle imprese
Le imprese, quindi, non sono spettatrici della crisi climatica; mentre governi e istituzioni faticano, loro hanno le risorse per innescare un cambiamento più profondo. Tuttavia, gli sforzi attuali, pur in aumento, restano insufficienti perché quasi sempre incrementali (piccoli miglioramenti graduali che lasciano intatti i modelli di business lineari e tradizionali).
Serve un salto di scala. Serve perseguire insieme mitigazione (ridurre le emissioni) e adattamento, ridisegnare investimenti e filiere per espellere sprechi ed emissioni all'origine, aprirsi all'innovazione.
Il primo passo, quello propedeutico a tutto il resto degli interventi, è misurare sia il rischio climatico a cui l'azienda è esposta, sia l'impatto che genera con le proprie emissioni. Per farlo, esistono diversi standard internazionali: dal framework TCFD, oggi confluito nell'IFRS S2, all'europeo ESRS E1 legato alla direttiva CSRD; la norma ISO 14091 per la vulnerabilità climatica, il GHG Protocol per la contabilità delle emissioni e il CDP, la principale piattaforma globale su cui le aziende rendicontano le performance su clima, acqua, foreste e altri temi ambientali, trasformando la trasparenza in un parametro di mercato.
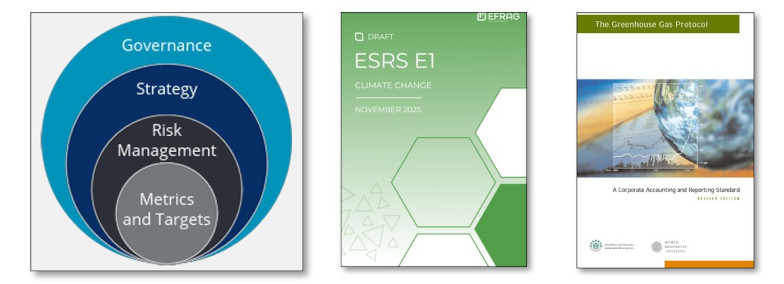
Fonti: TCFD-Report / Efrag / GHG Protocol
La misurazione del rischio climatico abilita un'analisi articolata su tre piani distinti che, nel loro insieme, restituiscono all'impresa la mappa delle proprie vulnerabilità, la stima dell'esposizione economica al cambiamento climatico e l'ordine di priorità degli interventi.
Il primo piano riguarda ciò che l'azienda emette, cioè la causa. È necessario fare un “inventario” delle emissioni di gas serra, articolato, ad esempio, nei tre "ambiti" suggeriti dal GHG Protocol: lo Scope 1 (le emissioni dirette, per esempio dalla combustione negli impianti o dalla flotta aziendale), lo Scope 2 (quelle indirette legate all'energia acquistata, elettricità e calore) e lo Scope 3 (tutte le altre lungo la catena del valore, dai fornitori all'uso dei prodotti, di norma la fetta più grande e più difficile da tracciare). La misurazione rappresenta la base di ogni obiettivo per la riduzione degli impatti aziendali, sia diretti che indiretti.
Il secondo piano interessa l’esposizione dell'azienda agli effetti fisici del clima e ricalca lo schema pericolosità-vulnerabilità-esposizione. Si misurano i rischi fisici attraverso l'analisi delle variabili e dei pericoli acuti (la probabilità e l'intensità di alluvioni, ondate di calore, incendi, siccità che possono colpire stabilimenti e fornitori) e di quelli cronici, come l'aumento delle temperature medie, lo stress idrico o l'innalzamento del mare.
Il terzo piano analizza i rischi di transizione, cioè gli effetti del passaggio verso un'economia a basse emissioni: l'esposizione alla carbon tax ed alle nuove normative, il rischio che macchinari o prodotti diventino obsoleti (i cosiddetti stranded asset), il rincaro dei premi assicurativi, lo spostamento delle preferenze dei consumatori.
Il passaggio decisivo, però, è l'ultimo: tradurre tutto questo in denaro. Gli standard più recenti, come l'IFRS S2, chiedono proprio di quantificare, o almeno stimare, l'impatto finanziario di questi rischi sui flussi di cassa, sul valore degli asset e sull'accesso al credito. Il rischio climatico così smette di essere solo un tema ambientale o di comunicazione e diventa una voce di bilancio, con un ordine di priorità ben preciso.
E per il futuro?
La transizione ecologica e la tutela di chi lavora muovono dalla stessa causa, un clima che si destabilizza, ma non condividono, almeno per ora, il medesimo orizzonte.
Ricomporle rappresenta una delle principali sfide politiche, organizzative e di governance dei prossimi anni. Lo evidenzia anche l’EU-OSHA nel suo studio di foresight, che incrocia due variabili chiave: la capacità di governare il cambiamento climatico e quella di garantire la protezione di chi lavora. Da questa combinazione emergono quattro possibili scenari per il 2050.
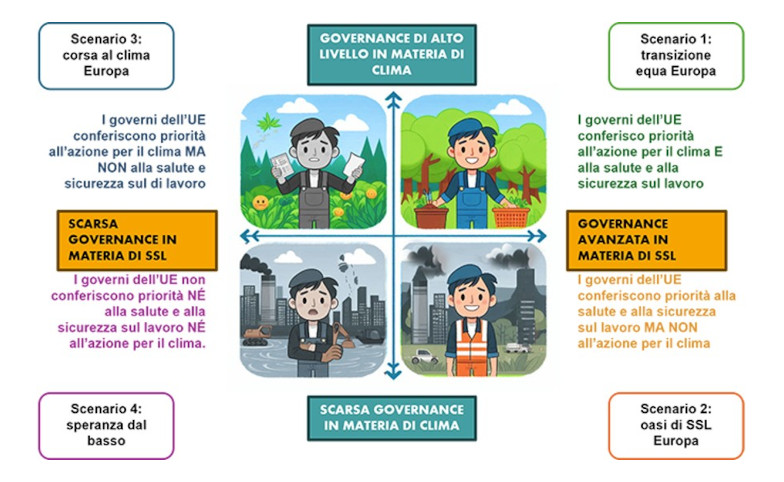
Più che previsioni, i quattro scenari ipotizzati valgono come diagnosi. A distinguere le traiettorie non è la dotazione tecnologica, ma la capacità di governare insieme due obiettivi che la retorica dà già per convergenti.
Una governance integrata, ricondotta alla responsabilità dell'organo di vertice e coerente con il principio di doppia materialità, diventa la condizione perché l'adattamento climatico cessi di essere una somma di risposte settoriali e diventi una funzione strategica più trasversale.
Sitografia:
https://climate.copernicus.eu/climate-bulletin
https://www.ipcc.ch/report/ar6/syr/downloads/report/IPCC_AR6_SYR_FullVolume.pdf
https://osha.europa.eu/it/themes/climate-change/future-climate-change-related-developments-and-crises
https://assets.bbhub.io/company/sites/60/2021/10/FINAL-2017-TCFD-Report.pdf
https://www.efrag.org/sites/default/files/media/document/2025-12/November_2025_ESRS_E1.pdf
https://ghgprotocol.org/corporate-standard


